Buenas noticias para los futuros compradores en Andalucía: la Junta anunció a finales de septiembre de 2026 una bajada del Impuesto de Transmisiones Patrimoniales (ITP), el impuesto que se paga al comprar una vivienda de segunda mano, así como un aumento de los límites de precio que dan acceso a los tipos reducidos. En paralelo, se refuerza el programa de garantía hipotecaria para jóvenes compradores primerizos. Esto es lo que cambia, para quién, y lo que supone en la práctica si está buscando un inmueble en venta en la Costa del Sol.
Lo anunciado
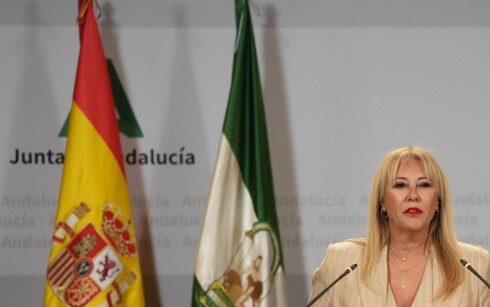
Ha sido Carolina España, vicepresidenta y consejera de Economía y Hacienda de la Junta de Andalucía, quien presentó estas medidas ante una comisión del Parlamento andaluz, según recogieron idealista, El Mundo y Tododisca. Deben incorporarse a la ley de presupuestos andaluza para 2027 y, por tanto, se aplicarían a partir del 1.º de enero de 2027, a reserva de la aprobación del texto.
- ITP general: del 7 % al 6,75 %. La Junta prevé después recortar un cuarto de punto cada año hasta alcanzar el 6 % al final de la legislatura.
- El tope de los tipos reducidos sube de 150.000 € a 200.000 € para la compra de una vivienda habitual.
- El tipo superreducido del 3,5 % se amplía a viviendas de hasta 200.000 € para los colectivos prioritarios, y hasta 300.000 € para las personas con discapacidad y las familias numerosas.
- +25 millones de euros para el programa de garantías hipotecarias Garantía Vivienda Andalucía, que alcanza así los 80 millones de euros.
Para contextualizar, el tipo general del ITP en Andalucía era todavía del 10 % hace unos años: la tendencia a la baja se confirma. Se enmarca en un movimiento más amplio de alivio fiscal, que también se aprecia a nivel local con el presupuesto 2027 de Estepona y su histórica bajada de los impuestos municipales.
Los nuevos tipos de ITP de un vistazo
| Situación del comprador | Tipo 2027 | Precio máximo del inmueble |
|---|---|---|
| Caso general (segunda residencia, inversión, inmueble muy por encima de los topes) | 6,75 % (en lugar del 7 %) | Ninguno |
| Vivienda habitual – tipo reducido | 6 % | 200.000 € (en lugar de 150.000 €) |
| Vivienda habitual – menores de 35 años, víctimas de violencia de género o de terrorismo, municipios en riesgo de despoblación | 3,5 % | 200.000 € (en lugar de 150.000 €) |
| Vivienda habitual – personas con discapacidad, familias numerosas | 3,5 % | 300.000 € |
Según la Junta, la bajada del tipo general afectaría a unos 138.000 compradores ya en 2027, y la subida del tope del tipo reducido a unas 3.700 personas adicionales. Para una visión completa de los gastos de compra (notaría, registro, honorarios…), consulte nuestra guía para comprar vivienda en España.
¿Cuánto va a ahorrar? Tres ejemplos con cifras
1. Un apartamento de 400.000 € en Estepona, como segunda residencia.
ITP 2026: 28.000 € — ITP 2027: 27.000 €.
Ahorro: 1.000 €. Modesto, pero aumentará si continúa la bajada anual de un cuarto de punto. Este presupuesto corresponde, por ejemplo, a un apartamento en Estepona en zonas como El Paraíso, Cancelada o Valle Romano.
2. Un apartamento de 190.000 € en Manilva, comprado como vivienda habitual.
Hoy, el inmueble supera el tope de 150.000 € y paga el tipo general del 7 %, es decir, 13.300 €. En 2027, entra en el tipo reducido del 6 %, es decir, 11.400 €.
Ahorro: 1.900 €. Este rango de precios se encuentra más bien entre los apartamentos en venta en Manilva, en particular en San Luis de Sabinillas.
3. El mismo apartamento comprado por una pareja menor de 35 años.
Hoy: 13.300 € (7 %). En 2027: 6.650 € (3,5 %).
Ahorro: 6.650 €, es decir, la mitad del impuesto.
Cálculos orientativos sobre la base del precio de compra. El ITP se calcula sobre el mayor entre el precio declarado y el valor de referencia catastral del inmueble.
Garantía hipotecaria: hasta el 100 % de financiación para menores de 40 años
El programa Garantía Vivienda Andalucía, lanzado en 2023, permite a los jóvenes obtener un préstamo que cubre hasta el 100 % del precio de compra: la Junta actúa como avalista de la parte del préstamo que supera el 80 % que suelen financiar los bancos. Más de 3.000 jóvenes ya se han beneficiado, y la dotación pasa ahora a 80 millones de euros.
Las principales condiciones:
- tener 40 años como máximo;
- estar empadronado (inscrito en el padrón municipal) en Andalucía;
- no tener ninguna otra vivienda en España y ocupar el inmueble como residencia habitual durante al menos dos años;
- comprar un inmueble con un precio máximo de 295.240 €, que sube a 354.288 € si la vivienda tiene etiqueta energética A o B;
- obtener la aprobación del préstamo de un banco adherido al programa.
¿Es usted extranjero y desea financiar su compra? Lea también nuestro artículo cómo contratar una hipoteca en España como extranjero o expatriado.
¿Y para los compradores extranjeros en la Costa del Sol?
Estas medidas no están reservadas a los españoles, pero conviene distinguir bien dos casos:
- Compra una segunda residencia o un inmueble para alquilar: solo le afecta la bajada del tipo general (7 % → 6,75 %). Los tipos reducidos y la garantía hipotecaria están vinculados a la vivienda habitual. Si piensa alquilar el inmueble, conviene anticipar la fiscalidad de los ingresos por alquiler de su segunda residencia en España.
- Se instala en Andalucía: si el inmueble pasa a ser su residencia habitual y cumple las condiciones (en particular, el empadronamiento), puede optar a los tipos reducidos e incluso a la garantía si tiene menos de 40 años. Primer paso en cualquier caso: obtener su NIE.
Seamos realistas: en el litoral entre Estepona, Casares y Manilva y La Duquesa, los inmuebles por debajo de 200.000 € son escasos y se concentran en estudios y apartamentos pequeños. El tope de 300.000 € para familias numerosas y personas con discapacidad abre más posibilidades, por ejemplo entre los apartamentos en venta en Casares. En cuanto al umbral de 354.288 € de la garantía hipotecaria, permite aspirar a un apartamento reciente y bien aislado.
Recordatorio importante: el ITP solo se aplica a inmuebles de segunda mano. Para una vivienda nueva comprada directamente al promotor, se paga el IVA (10 %) y el impuesto sobre actos jurídicos documentados (AJD), que no se ven afectados por estos anuncios. Es el caso de las promociones de obra nueva y de los inmuebles nuevos llave en mano.
¿Conviene esperar a 2027 para comprar?
Todo depende de su perfil:
- Si su proyecto es una vivienda habitual entre 150.000 € y 200.000 €, y más aún si tiene menos de 35 años, el ahorro puede alcanzar varios miles de euros: fijar la firma de la escritura notarial después del 1.º de enero de 2027 puede merecer la pena.
- Para una segunda residencia, ya se trate de un ático en Estepona o de una villa en Estepona, el ahorro de un cuarto de punto (250 € por cada tramo de 100.000 €) pesa poco frente al riesgo de que el inmueble deseado se venda o su precio suba de aquí a entonces.
Tenga también en cuenta que estas medidas siguen siendo anuncios mientras no se aprueben los presupuestos de 2027. Las condiciones exactas las fijará el texto definitivo. Seguiremos el tema en nuestras noticias inmobiliarias.
¿Tiene un proyecto de compra en la Costa del Sol?
Rendez-Vous Immo le acompaña en Estepona, Manilva, Casares y Marbella: búsqueda del inmueble, cálculo de los gastos de compra, trámites de NIE y empadronamiento. Descubra nuestros servicios o consulte nuestros inmuebles en venta.
Fuentes: idealista/news (27/09/2026), El Mundo (24/09/2026), Tododisca (30/09/2026), Junta de Andalucía. Artículo redactado a título informativo; no constituye asesoramiento fiscal personalizado.