Bonne nouvelle pour les futurs acquéreurs en Andalousie : la Junta a annoncé fin septembre 2026 une baisse de l'Impuesto de Transmisiones Patrimoniales (ITP), l'impôt payé lors de l'achat d'un bien de seconde main, ainsi qu'un relèvement des plafonds de prix donnant accès aux taux réduits. En parallèle, le programme de garantie hypothécaire pour les jeunes primo-accédants est renforcé. Voici ce qui change, pour qui, et ce que cela représente concrètement si vous cherchez un bien à vendre sur la Costa del Sol.
Ce qui a été annoncé
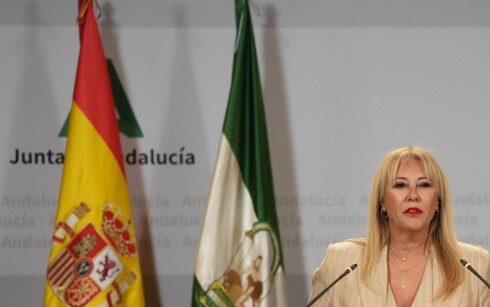
C'est Carolina España, vice-présidente et conseillère à l'Économie et aux Finances de la Junta de Andalucía, qui a présenté ces mesures devant une commission du Parlement andalou, comme l'ont rapporté idealista, El Mundo et Tododisca. Elles doivent être intégrées à la loi de budget andalou pour 2027 et s'appliqueraient donc à partir du 1er janvier 2027, sous réserve de l'adoption du texte.
- ITP général : de 7 % à 6,75 %. La Junta prévoit ensuite de retirer un quart de point chaque année pour atteindre 6 % à la fin de la législature.
- Plafond des taux réduits relevé de 150 000 € à 200 000 € pour l'achat d'une résidence principale.
- Taux super-réduit de 3,5 % étendu aux logements jusqu'à 200 000 € pour les publics prioritaires, et jusqu'à 300 000 € pour les personnes en situation de handicap et les familles nombreuses.
- +25 millions d'euros pour le programme de garanties hypothécaires Garantía Vivienda Andalucía, qui atteint ainsi 80 millions d'euros.
Pour mémoire, le taux général de l'ITP en Andalousie était encore de 10 % il y a quelques années : la tendance à la baisse se confirme. Elle s'inscrit dans un mouvement plus large d'allègement fiscal, que l'on retrouve aussi au niveau local avec le budget 2027 d'Estepona et sa baisse historique des impôts municipaux.
Les nouveaux taux d'ITP en un coup d'œil
| Situation de l'acheteur | Taux 2027 | Prix maximum du bien |
|---|---|---|
| Cas général (résidence secondaire, investissement, bien au-delà des plafonds) | 6,75 % (au lieu de 7 %) | Aucun |
| Résidence principale – taux réduit | 6 % | 200 000 € (au lieu de 150 000 €) |
| Résidence principale – moins de 35 ans, victimes de violence de genre ou de terrorisme, communes menacées de dépeuplement | 3,5 % | 200 000 € (au lieu de 150 000 €) |
| Résidence principale – personnes en situation de handicap, familles nombreuses | 3,5 % | 300 000 € |
Selon la Junta, la baisse du taux général concernerait environ 138 000 acheteurs dès 2027, et le relèvement du plafond du taux réduit quelque 3 700 personnes supplémentaires. Pour une vue complète des frais d'acquisition (notaire, registre, honoraires…), consultez notre guide d'achat immobilier en Espagne.
Combien allez-vous économiser ? Trois exemples chiffrés
1. Un appartement à 400 000 € à Estepona, en résidence secondaire.
ITP 2026 : 28 000 € — ITP 2027 : 27 000 €.
Économie : 1 000 €. Modeste, mais elle s'accentuera si la baisse annuelle d'un quart de point se poursuit. Ce budget correspond par exemple à un appartement à Estepona dans des secteurs comme El Paraíso, Cancelada ou Valle Romano.
2. Un appartement à 190 000 € à Manilva, acheté comme résidence principale.
Aujourd'hui, le bien dépasse le plafond de 150 000 € et paie le taux général de 7 %, soit 13 300 €. En 2027, il entre dans le taux réduit de 6 %, soit 11 400 €.
Économie : 1 900 €. Ce type de prix se trouve plutôt parmi les appartements à vendre à Manilva, notamment à San Luis de Sabinillas.
3. Le même appartement acheté par un couple de moins de 35 ans.
Aujourd'hui : 13 300 € (7 %). En 2027 : 6 650 € (3,5 %).
Économie : 6 650 €, soit la moitié de l'impôt.
Calculs indicatifs sur la base du prix d'achat. L'ITP est calculé sur le plus élevé entre le prix déclaré et la valeur de référence cadastrale du bien.
Garantie hypothécaire : jusqu'à 100 % de financement pour les moins de 40 ans
Le programme Garantía Vivienda Andalucía, lancé en 2023, permet aux jeunes d'obtenir un prêt couvrant jusqu'à 100 % du prix d'achat : la Junta se porte garante de la part du prêt qui dépasse les 80 % habituellement financés par les banques. Plus de 3 000 jeunes en ont déjà bénéficié, et l'enveloppe passe désormais à 80 millions d'euros.
Les principales conditions :
- avoir 40 ans maximum ;
- être empadronado (inscrit au registre municipal) en Andalousie ;
- ne posséder aucun autre logement en Espagne et occuper le bien comme résidence habituelle pendant au moins deux ans ;
- acheter un bien d'un prix maximum de 295 240 €, porté à 354 288 € si le logement a une étiquette énergétique A ou B ;
- obtenir l'accord de prêt d'une banque adhérente au programme.
Vous êtes étranger et souhaitez financer votre achat ? Lisez aussi notre article comment contracter un prêt immobilier en Espagne en tant qu'étranger ou expatrié.
Et pour les acheteurs étrangers sur la Costa del Sol ?
Ces mesures ne sont pas réservées aux Espagnols, mais il faut bien distinguer deux cas :
- Vous achetez une résidence secondaire ou un bien locatif : seule la baisse du taux général (7 % → 6,75 %) vous concerne. Les taux réduits et la garantie hypothécaire sont liés à la résidence principale. Si vous comptez louer le bien, pensez à anticiper l'imposition des revenus locatifs de votre résidence secondaire en Espagne.
- Vous vous installez en Andalousie : si le bien devient votre résidence habituelle et que vous remplissez les conditions (notamment l'empadronamiento), vous pouvez prétendre aux taux réduits, voire à la garantie si vous avez moins de 40 ans. Première étape dans tous les cas : obtenir votre NIE.
Soyons réalistes : sur le littoral entre Estepona, Casares et Manilva et La Duquesa, les biens à moins de 200 000 € sont rares et se concentrent sur les studios et petits appartements. Le plafond de 300 000 € pour les familles nombreuses et les personnes en situation de handicap ouvre davantage de possibilités, par exemple parmi les appartements à vendre à Casares. Quant au seuil de 354 288 € de la garantie hypothécaire, il permet de viser un appartement récent et bien isolé.
Rappel important : l'ITP ne s'applique qu'aux biens de seconde main. Pour un logement neuf acheté directement au promoteur, vous payez la TVA (IVA de 10 %) et l'impôt sur les actes juridiques documentés (AJD), qui ne sont pas concernés par ces annonces. C'est le cas des programmes neufs et des biens neufs clé en main.
Faut-il attendre 2027 pour acheter ?
Tout dépend de votre profil :
- Si votre projet porte sur une résidence principale entre 150 000 € et 200 000 €, et plus encore si vous avez moins de 35 ans, l'économie peut atteindre plusieurs milliers d'euros : fixer la signature de l'acte notarié après le 1er janvier 2027 peut valoir la peine.
- Pour une résidence secondaire, qu'il s'agisse d'un penthouse à Estepona ou d'une villa à Estepona, l'économie d'un quart de point (250 € par tranche de 100 000 €) pèse peu face au risque de voir le bien convoité partir ou son prix augmenter d'ici là.
Gardez aussi à l'esprit que ces mesures restent des annonces tant que le budget 2027 n'est pas voté. Les conditions précises seront fixées par le texte définitif. Nous suivrons le dossier dans nos actualités immobilières.
Vous avez un projet d'achat sur la Costa del Sol ?
Rendez-Vous Immo vous accompagne à Estepona, Manilva, Casares et Marbella : recherche du bien, calcul des frais d'acquisition, démarches NIE et empadronamiento. Découvrez nos services ou parcourez nos biens à vendre.
Sources : idealista/news (27/09/2026), El Mundo (24/09/2026), Tododisca (30/09/2026), Junta de Andalucía. Article rédigé à titre informatif ; il ne constitue pas un conseil fiscal personnalisé.